

【 全球股市 】
D Prime 美股市场动态 >>
周四,美国股市下跌,Alphabet第三季度财报不及预期引发抛售,AI相关担忧重回市场,拖累科技权重指数。
大型科技股涨跌分化,Meta涨约 2 %,苹果涨超 1 %,亚马逊跌超 4 %,英伟达、特斯拉小幅收跌。谷歌母公司Alphabet下跌 12 %,其三季度营收、调整后每股收益不及预期,自由现金流为负 90.7 亿美元,全年资本开支指引维持 1950 亿至 2050 亿美元。微软Azure云业务增长亮眼,财报数据超分析师预期,但股价回吐早盘涨幅,小幅收跌。
费城半导体指数收跌 1.42 %。迈威尔科技跌超 13 %,据悉正在洽谈收购光通信厂商Lumentum;闪迪跌超 5 %,美光科技跌约 5 %,英特尔、戴尔跌超 3 %,AMD跌超 2 %,博通跌超 1 %。受微软资本支出指引偏弱影响,CoreWeave、Nebius均下跌逾 5 %。
个股方面,道指成分股卡特彼勒下跌逾 9 %,创下 2020 年 3 月以来最差单日表现,虽然财报营收、盈利超预期,但建筑业务销售额偏弱;杂货股Sprouts暴跌 22 %,降价计划压制明年盈利预期;礼来凭借GLP‑1药物强劲业绩上涨 6 %。AI相关ETF同步走弱,SOXX跌逾 1 %,DRAM跌逾 4 %。
B. Riley 财富管理首席市场策略师Art Hogan表示,对比 8、9 月,10 月至11月科技板块整体环境更为平稳,但投资者选股愈发谨慎,个股公告的影响会被放大。
美联储周三维持基准利率在 3.75 %至 4 %区间不变,该结果在市场普遍预期之内。官员表态称通胀仍处于高位,将等待更多数据再评估后续政策。周四公布的9月PCE物价指数显示通胀有所抬升,环比符合预期,同比略低于市场预估。
全球股市 | 美股>>
个股概况>>
D Prime 美股观察,按市值排名,截至收盘,英伟达跌 0.83 %、苹果涨 1.48 %、微软跌 0.16 %、谷歌-A跌 12.64 %、亚马逊跌 4.25 %、台积电跌 1.75 %、SpaceX跌 0.92 %、博通跌 1.94 %、Meta涨 1.96 %、特斯拉跌 0.23 %、礼来涨 6.63 %、SK海力士跌 1.58 %。
中概股方面,纳斯达克中国金龙指数涨 0.2 %。截至收盘,阿里巴巴跌 1.41 %、拼多多涨 2.34 %、网易跌 0.31 %、京东涨 0.71 %、百度跌 1.07 %、携程跌 0.03 %、理想汽车跌 2.19 %、富途控股跌 0.35 %、哔哩哔哩跌 0.23 %、蔚来持平。
D Prime 美股行情快报:
- 道指跌 132.54 点,跌幅 0.25 %,报 52342.55 点;
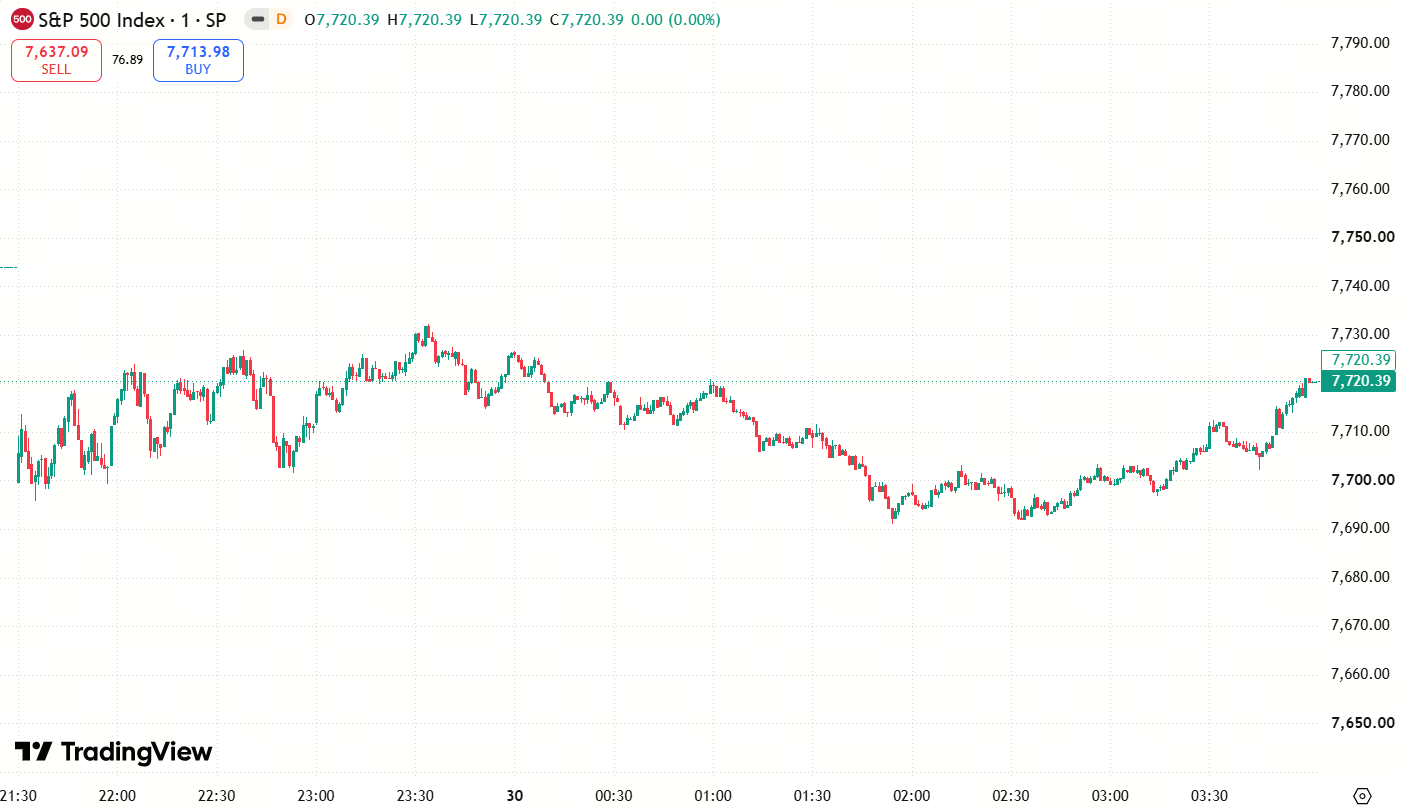
- 标普500指数跌 23.59 点,跌幅 0.30 %,报 7720.39 点;
- 纳指跌 365.12 点,跌幅 1.38 %,报 26184.72 点。
港股>>
港股三大指数集体上涨。科网股普涨,美团、小米涨超4%
D Prime 观察,航运及港口板块涨幅居前,中远海控涨超 7 %。航道受阻正在从物理层面直接削减全球航运供给。当前霍尔木兹海峡与曼德海峡同时受到地缘冲突扰动。除集运市场受地缘因素推动之外,干散货运输市场短期内也迎来了情绪面修复。10 月 29 日波罗的海干散货指数 BDI 报 2712 点,环比上涨 2.26 %,创下逾两周新高;其中对铁矿石和煤炭需求最为敏感的海岬型船运价指数 BCI 单日大涨 5.25 % 至 4090 点。
乳业股集体上涨,蒙牛乳业涨超 7 %。华西证券发布研报称,在内需逐渐变得重要的背景下,聚焦消费板块优选必选消费,乳业产业逻辑可攻可守,乳制品行业龙头有望具备较强胜率,重点推荐此板块。乳业龙头红利优选伊利 + 蒙牛,顺周期看好传统白奶龙头优势增强,其他情况下仍具备龙头稳业绩 + 消费稀缺红利属性优势;成长优选赛道龙头新乳业 + 妙可,低温和深加工赛道均为乳制品产业未来升级的重要方向;原奶周期向上业绩反弹核心澳优 + 雅士利国际,继续看好原奶周期反转恢复至历史均价水平。
应用软件板块走弱,智谱跌超 4 %。隔夜谷歌股价收跌 12.64 %,创 2004 年上市以来最大单日跌幅。市值单日蒸发近 5000 亿美元,为美股史上第二大单日市值损失,仅次于英伟达 2025 年 1 月的纪录。该公司第三季度营收和调整后每股收益均不及预期,自由现金流转负至 90.7 亿美元。谷歌的财报让市场同时质疑了 AI 应用端的变现能力和 AI 硬件端的资本开支增速。
D Prime 港股行情快报:
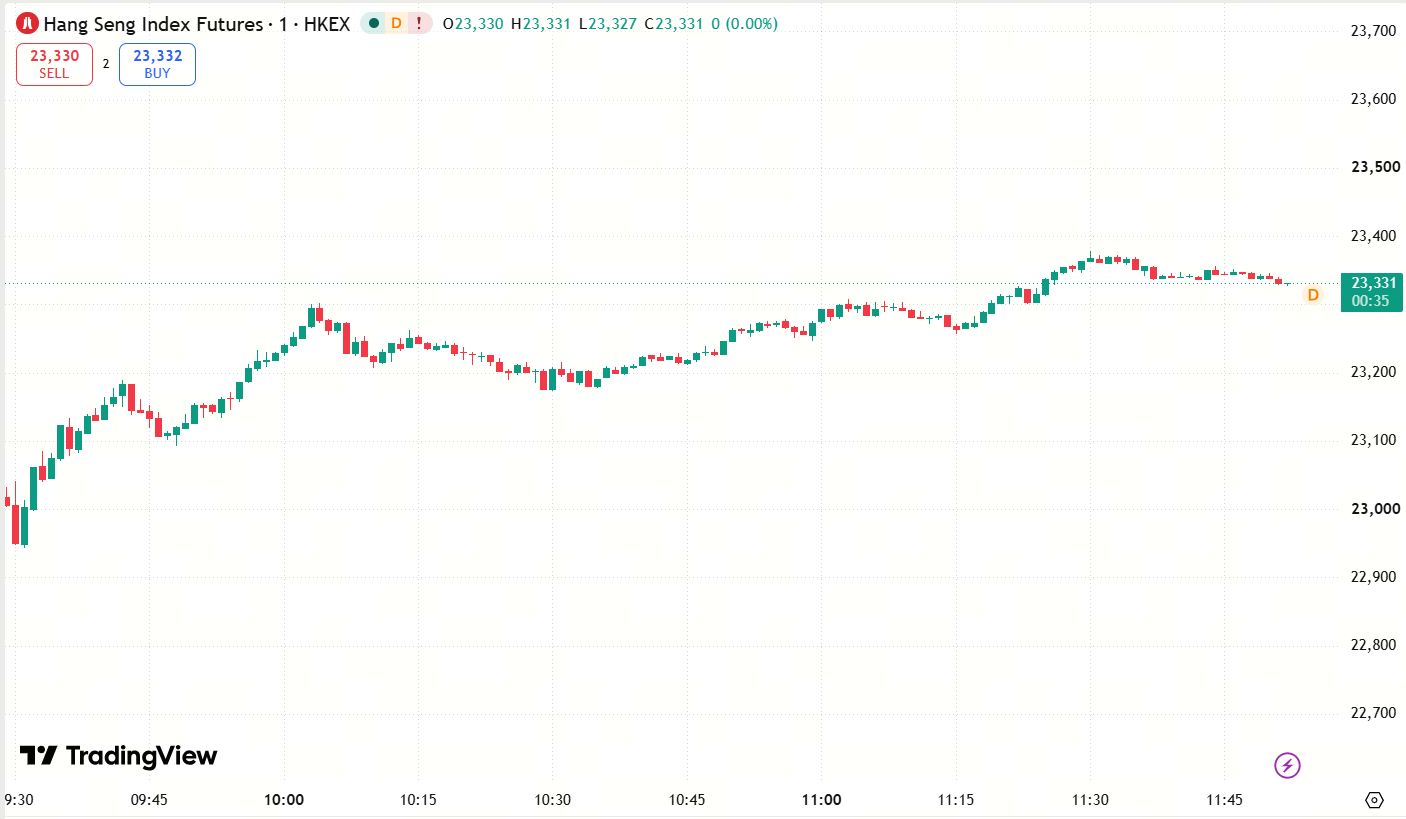
- 恒生指数涨 1.64 %,报 23335.66 点,
- 恒生科技指数涨 1.43 %,报 3797.6 点,
- 国企指数涨 1.63 %,报 7882.11 点。
请持续关注 “D Prime 全球股市” 获得更多行情走势;更多 D Prime 最新资讯欢迎关注 “D Prime 媒体中心” 。
前瞻性声明
本文包含"前瞻性陈述" ,并且可以通过使用前瞻性术语来识别,例如"预期"、"相信"、"继续"、"可能"、"估计"、"期望"、"希望"、"打算"、"计划"、"潜在"、"预测"、"应该"或"将会"或其他类似形式或类似术语,但是缺少此类术语确实并不意味着声明不是前瞻性的,特别是关于 D Prime 的期望、信念、计划、目标、假设、未来事件或未来表现的声明,均通常被视为前瞻性声明。
D Prime 根据 D Prime 可用的所有当前信息以及 D Prime 当前的期望、假设、估计和预测提供了这些前瞻性声明。尽管 D Prime 认为这些期望、假设、估计和预测是合理的,但这些前瞻性陈述仅是预测,并且涉及已知和未知的风险与不确定性,其中许多因素超出 D Prime 的控制范围。上述风险和不确定性可能导致结果、绩效或成就与前瞻性陈述所表达或暗示的结果大不相同。
D Prime 不对此类陈述的可靠性、准确性或完整性提供任何陈述或保证,且 D Prime 没有义务提供或发布任何前瞻性陈述的更新或修订。
风险披露
由于不可预测的市场变动、以及基础金融工具的价值和价格波动,金融工具的交易涉及高度风险,可能会在短时间内造成超过投资者初始投资的巨额亏损。金融工具的过往表现并不应视为其未来表现的指标或保证。对某些服务的投资应利用保证金或杠杆效应,交易价格相对较小的变动可能会对客户的投资产生不成比例的巨大影响,因此客户在利用时应做好承受巨大损失的准备该等交易设施。
在与 D Prime 等交易平台进行任何交易之前,客户必须确保已阅读并完全理解各自金融工具的交易风险。如果客户对任何与交易和投资有关的风险存在疑问,应主动寻求独立的专业建议。更多详情,请参考 D Prime 等的客户协议和风险披露声明了解更多。
免责声明
本信息仅供一般性及大众参考之用,不应被视为任何买卖金融工具的投资建议、推荐、要约或邀请。本文中显示的信息是在未参考或考虑任何特定接收者的投资目标或财务状况的前提下编制。凡提及任何金融工具、指数或一揽子投资产品的过去表现,均不应视为其未来业绩的可靠指标。D Prime 与其控股公司、附属公司、子公司、关联公司、合作伙伴及其各自的员工、对所显示的信息不做任何陈述和保证。对于所提供信息的任何不正确和不完整、对于因任何与个人或客户投资相关的任何直接或间接交易或投资风险、损益,所导致的任何直接、间接、特殊或后果性的损失或损害,概不承担任何责任。
请勿依赖上述内容取代自身的独立判断。在作出任何投资决定前,应充分评估自身情况,并审慎考虑该信息的适用性。 市场有风险,投资需谨慎。
*以上策略仅代表分析师观点,仅供参考,不作为或视为任何交易的依据或邀请,亦不构成对任何人的投资建议。D Prime 不保证此报告的准确性或完整性,并不对因使用此报告而引起的损失承担任何责任,您不应依赖此报告以取代自己的独立判断。市场有风险,投资需谨慎。