

【 全球股市 】
D Prime 美股市场动态 >>
道琼斯工业平均指数周二上涨,多份乐观财报以及油价回落,抵消人工智能板块带来的市场压力。
工业企业 3M 财报超预期并上调全年指引,股价大涨 5.78 %,提振道指;航空防务股诺斯罗普·格鲁曼财报向好,股价涨超 4 %。
油价冲高回落提振市场情绪,美WTI原油期货下跌 1.8 %,收于每桶 101.79 美元;布伦特原油期货下跌 0.7 %,收于每桶 108.79 美元。美债收益率同步下行,交易员持续跟踪中东局势。
受债务、需求层面的顾虑,市场担忧AI行情可持续性。韩国AI企业Elice上市首日暴跌超 30 %,早盘打压科技股情绪,受美股隔夜行情影响,亚太市场周二开局走弱。不过盘中AI相关个股有所修复,西部数据涨 3.44 %,希捷科技涨 2.17 %,CoreWeave、迈威尔科技涨超 1 %。
标普500、纳指周一实现反弹,摆脱上周因企业AI大举举债担忧引发的大跌行情。Direxion资本市场主管Jake Behan表示,此前AI高增长叙事让市场容忍高利率,但上周该逻辑开始经受考验。接下来云服务商财报将是AI行情关键压力测试,投资回报率、数据中心支出与 2027 年资本开支指引,会比账面盈利数据更值得关注。
盈透证券高级经济学家何塞·托雷斯提到,上周五抛售前夕波动率对冲成本冲高,当前科技板块信心回暖,交易员陆续撤出对冲仓位。CoreWeave上周暴跌超 25 %,高盛将其上调至买入评级后,该股短暂冲高后最终小幅收跌。
美股隔夜收涨,亚太股市周二普遍走低。韩国Kospi指数下跌 3.73 %;日经225指数跌 1.3 %;澳大利亚标普/ASX 200指数下跌 0.33 %,报 8816.9 点。
全球股市 | 美股>>
个股概况>>
D Prime 美股观察,按市值排名,截至收盘,英伟达跌 0.29 %,苹果跌 1 %,谷歌C跌 1.11 %,微软跌 0.31 %,亚马逊涨 0.07 %,Meta跌 1.59 %,特斯拉涨 1.54 %。
中概股方面,利弗莫尔中概股龙头指数收涨 0.59 %,纳斯达克中国金龙指数涨 0.68 %。 热门中概股多数走高,禾赛涨 8.28 %,小鹏集团涨 7.6 %,理想汽车涨 5.67 %,小马智行涨 5.39 %,再鼎医药涨 4.24 %。好未来跌 2.61 %,腾讯音乐跌 1.15 %。
D Prime 美股行情快报:
- 道琼斯指数涨 1.02 %,报 52495.88 点;
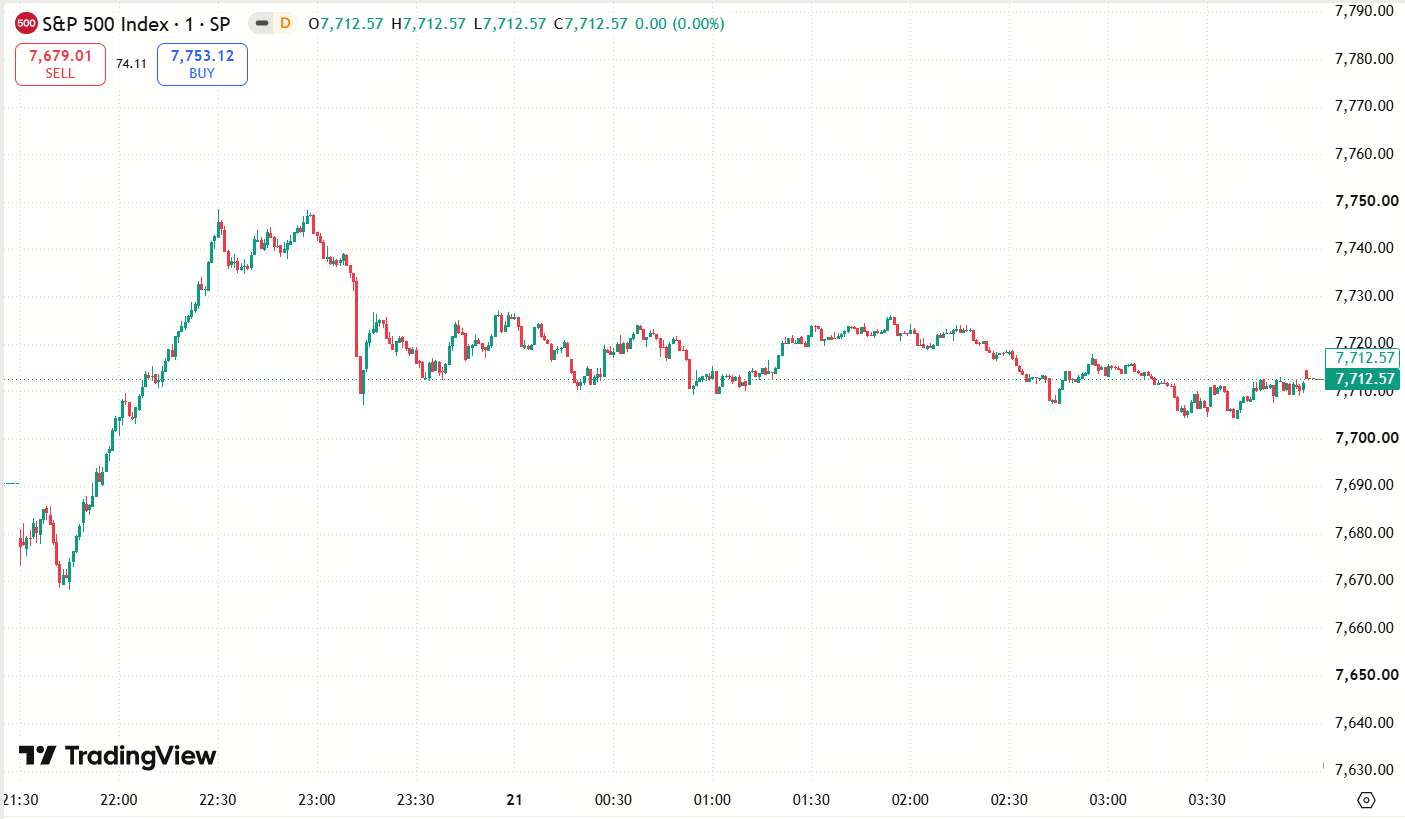
- 标普500指数涨 0.28 %,报 7712.57 点;
- 纳斯达克综合指数跌 0.02 %,报 26424.82 点。
港股>>
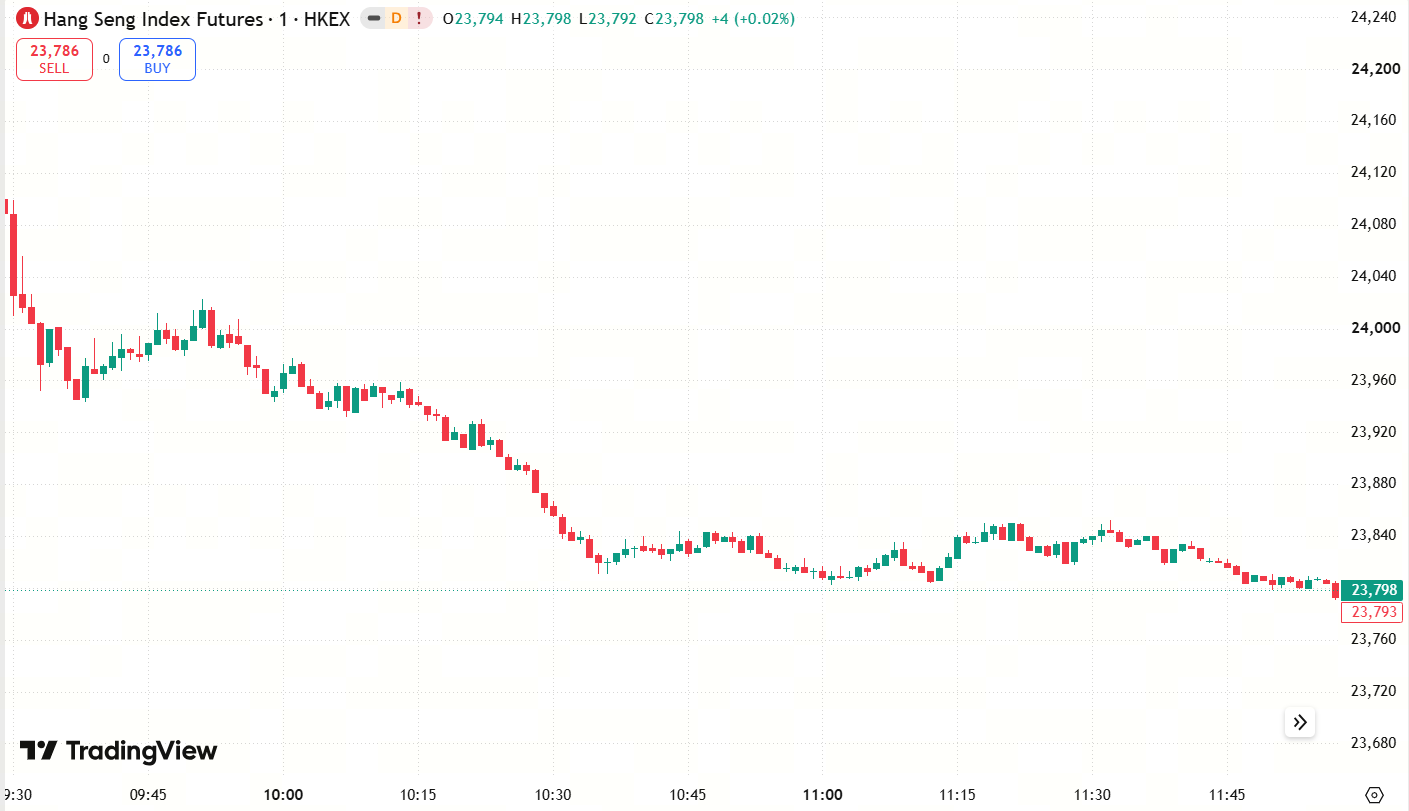
港股三大指数高开低走。科网股普跌,腾讯、美团、哔哩哔哩、快手跌超 1 %。
D Prime 观察,存储概念股走强,南方最多两倍做多海力士涨超 10 %。亚太半导体供应链今日全线回暖。韩国综合指数盘中大涨近 4 %,其中权重股三星电子和SK海力士股价均涨超 7 %。此前市场因宏观担忧导致三星电子与SK海力士股价深度回调,但进入 10 月以来,两家巨头的未来盈利预期不仅未被下修,反而持续获得机构上调。除存储芯片外,全球工业、金融及医疗健康板块对高阶算力的配套预期同样呈现上调趋势,二级市场悲观情绪与向上基本面之间的错配逐步得到估值修正。
锂电池股大跌,宁德时代跌超 10 %。宁德时代昨晚公布业绩显示,第三季度营收 1652.21 亿元,同比增长 58.58 %;归属上市公司股东净利润 212.46 亿元,同比增长 14.54 %,环比下降 5 %。业绩公布后,瑞银发表研报指,宁德时代第三季净利较买方预期低约 10 %,首九个月净利为 645 亿元,仅达全年市场共识与该行预估的 62 %‑67 %,这可能导致市场对全年共识预期的下修。
汽车股跌幅居前,岚图汽车跌超 4 %。财政部、税务总局明确自 2027 年 4 月 1 日起,将新能源汽车的增值税出口退税率由13 %下调至9 %。东方证券认为,此次出口退税政策调整将抬升新能源汽车出口成本,部分低毛利出口车型或承压较大,预计将对整车企业出口盈利水平造成一定影响,但此次政策预留近半年缓冲期,预计车企将通过提升FOB报价、推出高毛利新车及改款车型等方式转嫁部分成本。
D Prime 港股行情快报:
- 恒生指数跌 0.35 %报 23784.27 点,
- 恒生科技指数跌 0.75 %报 4015.5 点,
- 国企指数跌 0.52 %报 7988.46 点。
请持续关注 “D Prime 全球股市” 获得更多行情走势;更多 D Prime 最新资讯欢迎关注 “D Prime 媒体中心” 。
前瞻性声明
本文包含"前瞻性陈述" ,并且可以通过使用前瞻性术语来识别,例如"预期"、"相信"、"继续"、"可能"、"估计"、"期望"、"希望"、"打算"、"计划"、"潜在"、"预测"、"应该"或"将会"或其他类似形式或类似术语,但是缺少此类术语确实并不意味着声明不是前瞻性的,特别是关于 D Prime 的期望、信念、计划、目标、假设、未来事件或未来表现的声明,均通常被视为前瞻性声明。
D Prime 根据 D Prime 可用的所有当前信息以及 D Prime 当前的期望、假设、估计和预测提供了这些前瞻性声明。尽管 D Prime 认为这些期望、假设、估计和预测是合理的,但这些前瞻性陈述仅是预测,并且涉及已知和未知的风险与不确定性,其中许多因素超出 D Prime 的控制范围。上述风险和不确定性可能导致结果、绩效或成就与前瞻性陈述所表达或暗示的结果大不相同。
D Prime 不对此类陈述的可靠性、准确性或完整性提供任何陈述或保证,且 D Prime 没有义务提供或发布任何前瞻性陈述的更新或修订。
风险披露
由于不可预测的市场变动、以及基础金融工具的价值和价格波动,金融工具的交易涉及高度风险,可能会在短时间内造成超过投资者初始投资的巨额亏损。金融工具的过往表现并不应视为其未来表现的指标或保证。对某些服务的投资应利用保证金或杠杆效应,交易价格相对较小的变动可能会对客户的投资产生不成比例的巨大影响,因此客户在利用时应做好承受巨大损失的准备该等交易设施。
在与 D Prime 等交易平台进行任何交易之前,客户必须确保已阅读并完全理解各自金融工具的交易风险。如果客户对任何与交易和投资有关的风险存在疑问,应主动寻求独立的专业建议。更多详情,请参考 D Prime 等的客户协议和风险披露声明了解更多。
免责声明
本信息仅供一般性及大众参考之用,不应被视为任何买卖金融工具的投资建议、推荐、要约或邀请。本文中显示的信息是在未参考或考虑任何特定接收者的投资目标或财务状况的前提下编制。凡提及任何金融工具、指数或一揽子投资产品的过去表现,均不应视为其未来业绩的可靠指标。D Prime 与其控股公司、附属公司、子公司、关联公司、合作伙伴及其各自的员工、对所显示的信息不做任何陈述和保证。对于所提供信息的任何不正确和不完整、对于因任何与个人或客户投资相关的任何直接或间接交易或投资风险、损益,所导致的任何直接、间接、特殊或后果性的损失或损害,概不承担任何责任。
请勿依赖上述内容取代自身的独立判断。在作出任何投资决定前,应充分评估自身情况,并审慎考虑该信息的适用性。 市场有风险,投资需谨慎。
*以上策略仅代表分析师观点,仅供参考,不作为或视为任何交易的依据或邀请,亦不构成对任何人的投资建议。D Prime 不保证此报告的准确性或完整性,并不对因使用此报告而引起的损失承担任何责任,您不应依赖此报告以取代自己的独立判断。市场有风险,投资需谨慎。